
usnkrajina: 23-09-2026 | 13:29
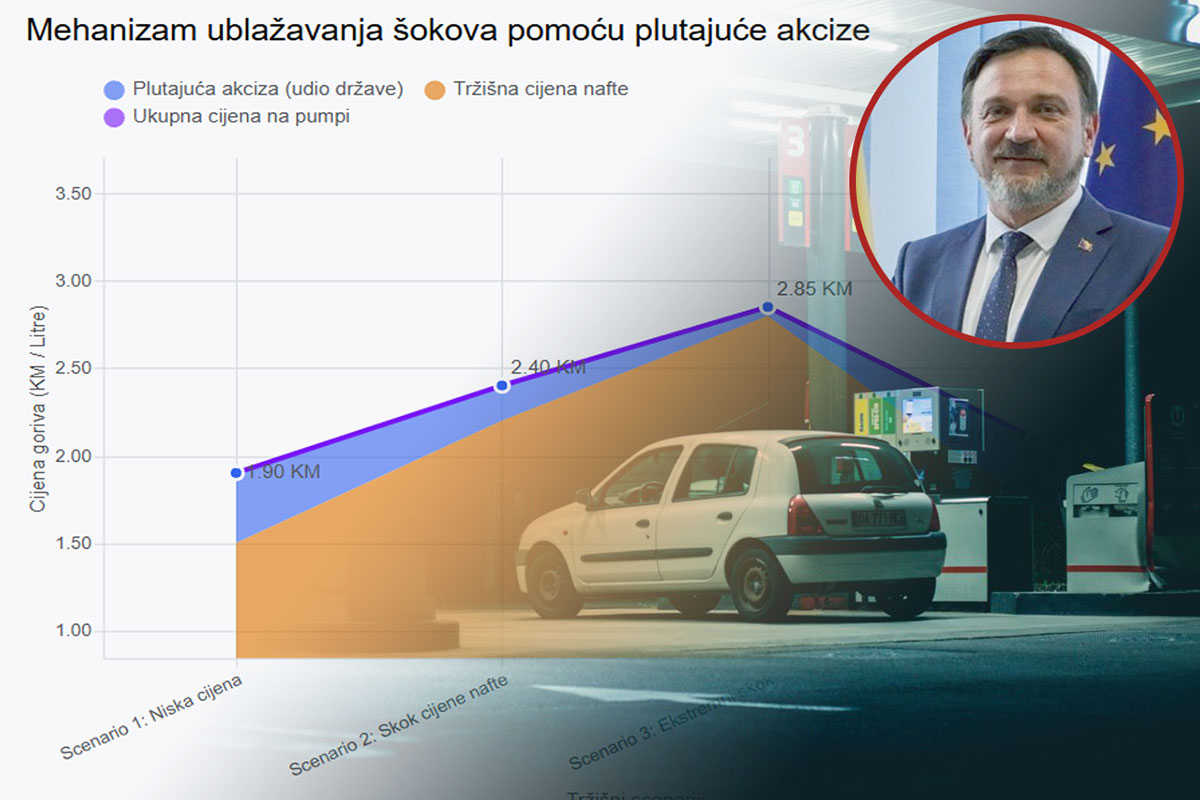
Cijene goriva u Bosni i Hercegovini posljednjih sedmica ponovo snažno rastu. Prosječna cijena dizela u Federaciji BiH 22. septembra iznosila je 3,74 KM po litru, dok je početkom septembra bila 3,43 KM. Za samo tri sedmice dizel je tako poskupio 31 fening.
U takvoj situaciji ministar trgovine Federacije BiH Amir Hasičević, koji je i kandidat Naše stranke za Parlament BiH, predložio je uvođenje takozvanih „plutajućih akciza“. Ideja je jednostavna: kada cijena nafte i derivata snažno raste, akciza bi se privremeno smanjivala, a kada se tržište stabilizira, vraćala bi se prema redovnom nivou.
Ali iza jednostavne ideje krije se nekoliko vrlo konkretnih pitanja. Koliko bi građani zaista uštedjeli? Koliko bi koštao takav sistem državni budžet? I može li se očekivati da bi smanjenje akcize u punom iznosu završilo u cijeni na benzinskoj pumpi?
Prema podacima Uprave za indirektno oporezivanje BiH, akciza na dizel iznosi 0,30 KM po litru. Na to dolazi putarina od ukupno 0,40 KM po litru – 0,15 KM za puteve i 0,25 KM za izgradnju autocesta i drugih cesta.
To znači da je samo kroz akcizu i putarinu u svakom litru dizela sadržano 70 feninga javnih prihoda, prije obračuna PDV-a.
MMF je u svojoj analizi Bosne i Hercegovine iz 2024. godine upravo tako prikazao strukturu oporezivanja goriva: za dizel 0,30 KM akcize i 0,40 KM putarine, odnosno ukupno 0,70 KM po litru.
Zato je važno razlikovati dvije stvari koje se u javnosti lako pomiješaju.
Akciza nije isto što i putarina.
Ako bi se mijenjala samo akciza, kako predlaže Hasičević, sredstva namijenjena putevima ostala bi nepromijenjena.
Tu dolazimo do najzanimljivijeg dijela prijedloga.
Pretpostavimo da bi, zbog snažnog rasta cijene nafte, akciza na dizel bila smanjena sa 0,30 na 0,20 KM po litru.
Teoretski bi cijena goriva tada pala za 10 feninga.
Međutim, postoji još jedan detalj: u BiH se na promet obračunava PDV od 17 posto, pa bi smanjenje porezne osnovice za 10 feninga značilo i približno 1,7 fening manje PDV-a. Ako bi se cijelo smanjenje poreza prenijelo na kupca, maksimalni neposredni efekat bio bi oko 11,7 feninga po litru.
Kod rezervoara od 50 litara to bi značilo približno 5,85 KM manje za jedno punjenje.
To nije beznačajno, ali nije ni čarobni mehanizam koji može poništiti veliki rast cijene sirove nafte.
Ako, recimo, međunarodna cijena i nabavna cijena derivata porastu za 30 ili 40 feninga po litru, smanjenje akcize za 10 feninga samo bi ublažilo dio tog udara.
Drugim riječima, plutajuća akciza ne bi zaustavila rast cijena. Ona bi ga amortizirala.
Ideja zato nije nepoznata u ekonomiji.
OECD navodi Čile kao konkretan primjer zemlje koja je uvela mehanizam stabilizacije cijena goriva s varijabilnom komponentom akcize. Mehanizam može djelovati kao dodatni porez kada su međunarodne cijene niže, odnosno kao porezni kredit kada su cijene visoke. Cilj je upravo ublažavanje oscilacija cijena na svjetskom tržištu.
Međunarodni monetarni fond također je proučavao automatske mehanizme određivanja cijena goriva i zaključio da oni mogu smanjiti nagle promjene domaćih cijena, ali da konstrukcija takvog sistema mora pažljivo riješiti pitanje fiskalnih prihoda i načina na koji se promjene međunarodnih cijena prenose na domaće tržište.
Dakle, sama ideja „plutajuće“ akcize nije politički trik izmišljen za jednu predizbornu kampanju. Postoji stvarna ekonomska literatura koja poznaje takve modele.
Ali upravo zbog toga treba pogledati i drugu stranu.
Akciza od 0,30 KM po litru nije novac koji nestaje u nekom apstraktnom državnom budžetu.
Prihodi od akciza i putarina uplaćuju se na Jedinstveni račun BiH, a zatim se raspoređuju korisnicima prema zakonskim pravilima.
UIO je tokom 2025. godine prikupila oko 1,933 milijarde KM akciza i 763,9 miliona KM putarina. Putarine su same po sebi činile 6,27 posto ukupno prikupljenih prihoda na Jedinstvenom računu.
Ako bi država u kriznom periodu smanjila akcizu, taj novac ne bi jednostavno nestao iz računovodstva. To bi bio stvarni fiskalni trošak, odnosno manji prihod koji bi neko drugi morao nadoknaditi ili bi država morala prihvatiti manji raspoloživi prihod.
Zato je ključno pitanje koliko bi trajalo smanjenje akcize.
Ako bi cijene bile visoke nekoliko sedmica, trošak bi bio ograničen.
Ako bi visoke cijene trajale godinu ili više, problem bi postao mnogo ozbiljniji.
Ovo je dio o kojem se u političkim najavama obično najmanje govori.
Smanjenje akcize od deset feninga ne znači automatski da će cijena na svakoj benzinskoj pumpi biti niža upravo deset feninga, odnosno oko 11,7 feninga zajedno s efektom PDV-a.
Na maloprodajnu cijenu utiču nabavna cijena derivata, marže, transport, skladištenje, konkurencija među distributerima i drugi troškovi.
Zbog toga bi zakon morao predvidjeti vrlo preciznu metodologiju: koja se međunarodna referentna cijena koristi, koji period se posmatra, koliko dugo cijena mora biti iznad praga, koliko se akciza smanjuje i kojim tempom se vraća.
Bez takvih pravila „plutajuća akciza“ lako bi mogla postati samo još jedan instrument diskrecione poreske politike.
Tu se vidi koliko je model ozbiljan.
Ako država smanji akcizu kada cijena nafte raste, mora imati jasan odgovor šta se događa kada cijena padne.
Najčistiji model bio bi simetričan: visoka cijena – niža akciza; niža cijena – vraćanje akcize.
U suprotnom bi država mogla trajno izgubiti dio prihoda.
Svjetska banka upravo upozorava da mehanizmi stabilizacije cijena goriva moraju biti pažljivo dizajnirani kako ne bi doveli do sistematskog gubitka prihoda.
Drugim riječima, nije dovoljno napisati „akciza pada kada gorivo poskupi“. Potrebno je napisati i kada, koliko i pod kojim uslovima akciza ponovo raste.
Ovdje prijedlog dobija dodatnu težinu.
U najnovijem izvještaju o BiH iz 2026. godine MMF navodi da su cijene goriva snažno porasle, da je transportna inflacija između februara i aprila porasla čak 25 posto, te podsjeća da su vlasti u BiH već koristile različite mjere za ublažavanje udara na potrošače.
Istovremeno, MMF preporučuje da eventualna pomoć kod novog energetskog šoka bude privremena, ciljana i proporcionalna, te upozorava da bi široke mjere poput smanjenja akciza ili PDV-a mogle imati neželjene fiskalne i ekonomske posljedice.
To je važna protivteža Hasičevićevom prijedlogu.
Jer pitanje nije samo: može li se akcizom spustiti cijena goriva?
Može.
Pitanje je: je li to najbolji način da se pomogne onima kojima je pomoć najpotrebnija?
Tu odgovor više nije tako jednostavan.
Vlasnik automobila koji troši 200 litara goriva mjesečno dobio bi istu poresku olakšicu po litru kao i domaćinstvo koje troši znatno manje. Veliki potrošač, transportna kompanija ili neko ko svakodnevno putuje desetinama kilometara dobio bi veći apsolutni iznos koristi.
Zato je smanjenje akcize univerzalna mjera: jednostavna je za primjenu, ali nije naročito ciljana.
Može – pod određenim uslovima.
Najrazumniji model ne bi bio trajno smanjivanje akcize niti administrativno određivanje cijene goriva, nego jasno zakonsko pravilo za izuzetne tržišne šokove.
Primjerice, zakon bi mogao unaprijed odrediti referentnu cijenu, prag nakon kojeg počinje smanjenje akcize, maksimalni iznos smanjenja, trajanje mjere i formulu za njeno vraćanje.
Time bi se izbjeglo da svaka nova kriza zavisi od toga ko je trenutno na vlasti i hoće li političari pred izbore odlučiti da „pomognu građanima“.
Upravo je automatsko pravilo jedna od prednosti ovakvih sistema.
Ali postoji i druga strana: ako je mehanizam preširok, država može u dugom periodu izgubiti značajan prihod, a građanima se može poslati signal da će država uvijek amortizirati rast cijena fosilnih goriva.
Evropska iskustva pokazuju da su pojedine države tokom energetske krize 2022. godine privremeno smanjivale akcize na gorivo, ali su te mjere uglavnom bile vremenski ograničene i kasnije ukidane.
Za prosječnog vozača odgovor je vrlo konkretan.
Ako bi akciza bila smanjena za 5 feninga, potencijalno smanjenje cijene bilo bi oko 5,85 feninga po litru kada se uračuna i efekat PDV-a.
Za 50 litara: oko 2,93 KM.
Ako bi akciza bila smanjena za 10 feninga:
oko 11,7 feninga manje po litru
oko 5,85 KM manje za 50 litara
Ako bi se akciza smanjila za svih 30 feninga:
oko 35,1 fening manje po litru
oko 17,55 KM manje za 50 litara
Naravno, ovo su matematički maksimalni efekti pod pretpostavkom da se cijelo smanjenje poreza prenese na maloprodajnu cijenu. Stvarna ušteda može biti manja.
Hasičevićev prijedlog dolazi u trenutku kada je cijena dizela u BiH za samo nekoliko sedmica porasla za više od 30 feninga po litru.
Zato nije teško razumjeti zašto je tema politički privlačna.
Ali između dobre predizborne poruke i dobrog ekonomskog mehanizma postoji razlika.
„Plutajuća akciza“ može biti funkcionalan instrument za ublažavanje ekstremnih cjenovnih šokova. Međunarodna iskustva pokazuju da takvi modeli postoje i da mogu funkcionirati.
Ali ona ne proizvodi jeftinu naftu, ne može poništiti rast svjetskih cijena i nije besplatna za javne prihode.
Pravo pitanje zato nije treba li akciza biti „plutajuća“, nego kako bi plutala.
Ako bi pravila bila unaprijed poznata, pragovi mjerljivi, smanjenje ograničeno, povrat akcize automatski, a efekat na maloprodajnu cijenu kontroliran i transparentan, prijedlog bi imao ekonomsku osnovu.
Ako bi se, međutim, sve svelo na povremeno smanjivanje poreza kada cijene goriva postanu politički neugodne, a povećanje akcize se odgađalo kada cijene padnu, dobili bismo prije svega novi način upravljanja javnim prihodima.
A to je već sasvim druga priča.
akcize dizel nafte SVIJET PRED UN-OM: RATOVI, MEĐUNARODNO PRAVO I GRANICE STRPLJENJA: Macron i Plenković u UN-u: Od Gaze i Ukrajine do Srbije i Bosne i Hercegovine
 Novi borački dodatak od 2027. godine: Zahtjevi će se podnositi u BIZ-ovima
 SINDIKAT SREDNJEG OBRAZOVANJA UNSKO-SANSKOG KANTONA: Na korak do generalnog štrajka
 HAŠKA PRESUDA BIVŠEM PREDSJEDNIKU KOSOVA: Hashim Thaçi osuđen na 25 godina zatvora zbog ratnih zločina, presuda izazvala bijes na Kosovu
 Potpuni raspad turneje Eda Sheerana: Svi predizvođači otkazali nastup nakon izbacivanja Macklemorea zbog podrške Palestini
 EKONOMIJA U VRIJEME RASTA CIJENA: Plutajuće akcize na gorivo: rješenje za građane ili samo drukčiji način ubiranja poreza?
 PODRŠKA POVRATNICIMA: Danas potpisivanje ugovora vrijednih više od 1,6 miliona KM za očuvanje radnih mjesta povratnika
 BHRT NA RUBU OPSTANKA: Kada država ostane bez vlastitog javnog servisa
 OPĆI IZBORI 2026.: CIK BiH pred izbore suočen s manjkom operatera i problemima u obuci
 Zapadni Balkan pred Kongresom SAD-a: U fokusu BiH, Srbija i sigurnosni izazovi
 Od dijaspore do krajiškog vinskog čuda: Kako je porodica Tatarević podigla vinograd na šest hektara
 OTVOREN 22. SAJAM EKOLOGIJE EKOBIS: Dvije hale i otvoreni prostor ispunjeni izlagačima
 OD GRABEŽA DO KLJUČA: Maestralni put slobode koji je otvorio 5. korpus
 “GLAS ŽENE” O UČEŠĆU ŽENA U LOKALNOM ŽIVOTU: Žene žele mijenjati svoje zajednice, ali do mjesta odlučivanja nije im uvijek lako doći
 SANSKI MOST: Općina izdvaja 70.000 KM za prijevoz srednjoškolaca; Prijave do 21. septembra
 DRUGA NOGOMETNA LIGA FBiH – GRUPA ZAPAD: Podgrmeč u komšijskom derbiju dočekuje Rudar iz Kamengrada
 RUKOMET – MEMORIJALNI TURNIR U CAZINU: Rukometašice Velenja pobjednice 6. Memorijala „Husein Salkić – Nejko“
 USPJEŠAN NASTUP KRAJIŠKIH KARATISTA U BANJOJ LUCI: Jasmin Dervišević osvojio zlato na izbornom turniru „BH Banja Luka Open 2026“
 IGRE PRIJATELJSTVA: Četiri srebra i dvije bronze za mlade Krajišnike
 U BIHAĆU USPJEŠNO ZAVRŠEN 8. MEGGLE KUP: Sveukupni pobjednik Akademija nogometa “Jedinstvo”
 na Googleu